
半导体并购潮来袭!并购逻辑有何变化
2026-09-21 · wuxingbk.com
半导体产业的并购方式,正在发生重构。 万联证券数据显示,按首次披露日期统计, 2026年1—8月,A股市场共发生2746起并购重组事件 ,其中 “半导体产品”行业有53起并购 ,较2025年半导体并购同期增长 23.26% 。 从今年多笔典型半导体并购交易看,半导体企业通过并购补充产业能力的趋势已经十分明显。 问题也随之而来 :这一轮真金白银的 半导体并购
半导体产业的并购方式,正在发生重构。
万联证券数据显示,按首次披露日期统计, 2026年1—8月,A股市场共发生2746起并购重组事件 ,其中 “半导体产品”行业有53起并购 ,较2025年半导体并购同期增长 23.26% 。
从今年多笔典型半导体并购交易看,半导体企业通过并购补充产业能力的趋势已经十分明显。
问题也随之而来 :这一轮真金白银的 半导体并购 ,半导体企业究竟在买什么
012025 VS 2026半导体并购升温,半导体企业买的东西变了
2025年同期半导体并购约 43起 ,2026年1—8月增至 53起 ,一年净增约 10起。
半导体并购数量在增加,但更值得关注的是:半导体 企业买的东西变了。
2025年半导体并购:补产品、补赛道
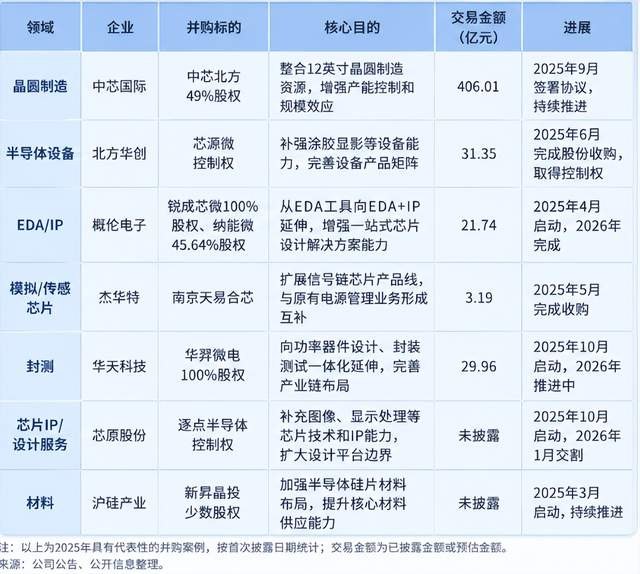
表1:2025年半导体并购(按领域划分)
2025年, 芯片设计 是并购最活跃的环节。晨哨并购统计的半导体主产业链交易中,芯片设计有 22起 ,占 41% ; 设备、材料、EDA/IP 等领域也较为活跃。
半导体企业 这一阶段的 半导体并购 交易,核心是补齐产品和技术版图。
北方华创 收购 芯源微 ,补充涂胶显影等设备能力;
概伦电子 整合 锐成芯微 、 纳能微 ,向“EDA+IP”延伸;
半导体并购共同逻辑很清楚:相比重新组建团队、研发、验证再导入客户,半导体企业 并购能够更快进入新的产品和细分市场。
因此,2025年的半导体企业并购关键词可以概括为:“ 我还缺什么,就补什么。 ”
2026年半导体并购:开始买“已经跑起来的能力”
表2:2026年1-8月半导体并购(按领域划分)
到了2026年,半导体企业代表性交易进一步向 制造、测试、功率半导体 等环节延伸。
紫光国微 收购 瑞能半导 ,获得的不只是功率器件产品,还包括研发、制造和客户资源;
日联科技 收购 菲莱测试 ,是直接进入新的测试设备和客户体系;
锴威特 收购 晶艺半导体 ,则补充了现成的功率IC产品矩阵和量产能力;
而2025年启动、2026年继续推进的 中芯国际 收购 中芯北方 、 华虹宏力 整合 华力微 ,更直接指向已经形成规模的12英寸晶圆制造能力。
产线爬坡、工艺稳定、客户认证都需要时间,而成熟资产已经跨过了这些阶段。
因此,从2025到2026,半导体并购逻辑实际上在继续升级:
从 “我还缺什么” 到 “我如何立刻拿到产生现金流的优质资产” 。
半导体企业表面上买的是股权,半导体并购 真正被定价的却是产品、技术、团队、客户和时间 。
问题也随之而来:既然过去几年半导体一直在扩产, 为什么现在半导体企业反而更愿意买现成资产
02为什么半导体并购加速真正稀缺的是“有效产能”
答案可以从 2026年半导体企业半年报 中找到——半导体需求确实在回暖,但不是所有产品、所有工艺一起涨。
真正紧缺的,是 已经有订单、有客户认证,而且正好落在高景气方向上的“有效产能”。
从半导体产业链看,目前“有效产能”主要集中在三处:
中芯国际 2026年上半年产能利用率达到 93.4% ,同比继续提升; 华虹宏力 二季度产能利用率达到 102.8% 。
华虹宏力 二季度65nm及以下工艺收入同比增长 63.4% ,主要受 Flash和电源管理 等需求拉动;
从终端看, 计算业务 增长 48.1% , 消费电子 增长 34.7% ,而 通信业务 反而 下降12.8% 。
这说明当前半导体企业前道制造真正紧张的,是 存储、电源管理以及部分AI需求外溢带动的特色工艺产能 ,而不是所有成熟制程都紧缺。
后道:封测环节并购AI、高性能计算对应的先进封装和测试
长电科技 上半年整体收入同比增长 4.96% ,但 运算电子 收入增长 40.4% ; 通富微电 收入增长 23.03% ,并继续围绕 AI和高算力 扩充高端封测能力。
因此,半导体企业后道真正稀缺的是 AI、高性能计算、先进存储对应的先进封装和高端测试能力 ,传统封装的景气度并没有同步提升。
功率器件并购AI数据中心、新能源汽车
扬杰科技 上半年收入增长 30.69% ,其中 AI数据中心业务 接近翻倍, SiC业务 也接近翻倍。需求明显集中在 AI电源、新能源汽车,以及MOSFET、IGBT、SiC等高效率功率器件 。
半导体企业现在更愿意并购,并非因为整个半导体行业都缺产能。
需求分化后,只有 热门赛道中已完成建设、工艺爬坡和客户验证、可立即承接订单的产能才真正稀缺、才更值钱,更值得并购。
03政策助力之后更要看半导体并购能不能兑现
这一轮半导体并购升温,除了 产业需求 ,也有 政策端的推动 。
2025年5月, 沪深交易所修订重大资产重组审核规则 ,针对符合条件的交易推出简易审核程序;
“并购六条” “科创板八条” 等政策持续鼓励上市公司围绕产业链上下游开展并购,强化关键技术和产业链能力。
但政策解决的主要是“并购能不能更顺利地做”,并不能回答“这笔并购最后值不值”。
半导体交易从首次披露到交割,仍要经过审计评估、审核注册等环节,方案调整甚至交易终止都很正常。
因此,首先 要关注审核、交割进度以及最终交易条件有没有变化。
第二,看“买来的能力”能不能转成订单。
半导体企业原有客户是否继续合作,双方产品能否交叉销售,新产能能不能快速接到订单,才是协同是否成立的核心。
如 紫光国微收购瑞能半导 ,后续真正要验证的是双方产品能否进入彼此的客户体系。
并购之后收入增长并不等于价值创造。 锴威特收购晶艺半导体 预计形成约 9.04亿元商誉 ,这类交易后续就需要持续观察利润兑现情况。
后期更值得看的,是半导体企业 利润能不能同步增长、经营现金流有没有改善,以及新增利润能否覆盖商誉、融资和整合成本 。
因此,53起半导体并购只是一个起点。 下一阶段真正值得跟踪的,不是半导体企业又买了谁,而是谁能把买来的产能、技术和客户,真正变成订单、利润和现金流。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载